Domain vkbc.de kaufen?
Wir ziehen mit dem Projekt
vkbc.de um.
Sind Sie am Kauf der Domain
vkbc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vkbc.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
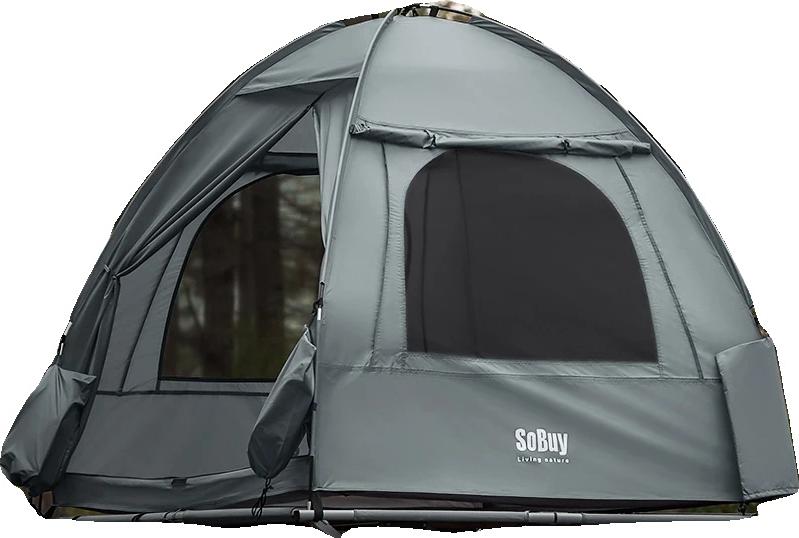
Campingzelt, geräumiges Design, schnelle Einrichtung, GRAUgeräumiges design: bietet ausreichend platz für zwei camper und sorgt für einen komfortablen aufenthalt.praktische beleuchtung: ausgestattet mit einem laternenhaken für einfachen zugang zu licht in der nacht.schneller aufbau: intuitives design ermöglicht eine schnelle montage, was den aufbau nach einem langen tag erleichtert.organisierte aufbewahrung: verfügt über spezielle taschen für schuhwerk, die dazu beitragen, deinen campingbereich ordentlich zu halten.bequeme schlafgelegenheit: kommt mit einer aufblasbaren matratze und schlafsäcken, die eine erholsame nacht im freien fördern. Spezifikation: material: hochwertiges aluminium, eisen, stoff, fiberglas, pp, pvcabmessungen: 193 cm x 145 cm x 185 cmverpackungsgröße: 101 cm x 49 cm x 28 cmmaximale tragfähigkeit: 180 kggewicht: 22,9 kgabdeckfläche: ≤5m²designmerkmale: laternenaufhängung für einfaches beleuchtenaufbewahrungslösungen: enthält vier aufbewahrungstaschenzusätzliche artikel: wird mit einer pumpe zum aufblasen und entleeren gel365,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.14,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Radlagersatz SKF VKBC 20060Der Wechsel eines schadhaften Radlagers beseitigt störende Laufgeräusche und Vibrationen, was den Fahrkomfort deutlich erhöht. Radlagersätze gewährleisten ein geschmeidiges Rotieren der Räder und verbessern die Fahrzeugsicherheit, indem sie die Reibung an der Achse reduzieren und so für stabile Fahreigenschaften sorgen.Dieser Radlagersatz von SKF verfügt über einen Außendurchmesser von 55 mm und einen Innendurchmesser von 25 mm. Er ist für die Montage an der Hinterachse auf der linken oder rechten Seite geeignet und unter anderem kompatibel mit Renault CLIO IV, Dacia SANDERO, Renault LOGAN I, Renault SANDERO/STEPWAY I sowie Renault CLIO IV Kasten/Schrägheck. Bestellen Sie den SKF VKBA 6658 Radlagersatz jetzt bei Motointegrator.26,26 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Campingzelt, geräumiges Design, schnelle Einrichtung, GRAUgeräumiges design: bietet ausreichend platz für zwei camper und sorgt für einen komfortablen aufenthalt.praktische beleuchtung: ausgestattet mit einem laternenhaken für einfachen zugang zu licht in der nacht.schneller aufbau: intuitives design ermöglicht eine schnelle montage, was den aufbau nach einem langen tag erleichtert.organisierte aufbewahrung: verfügt über spezielle taschen für schuhwerk, die dazu beitragen, deinen campingbereich ordentlich zu halten.bequeme schlafgelegenheit: kommt mit einer aufblasbaren matratze und schlafsäcken, die eine erholsame nacht im freien fördern. Spezifikation: material: hochwertiges aluminium, eisen, stoff, fiberglas, pp, pvcabmessungen: 193 cm x 145 cm x 185 cmverpackungsgröße: 101 cm x 49 cm x 28 cmmaximale tragfähigkeit: 180 kggewicht: 22,9 kgabdeckfläche: ≤5m²designmerkmale: laternenaufhängung für einfaches beleuchtenaufbewahrungslösungen: enthält vier aufbewahrungstaschenzusätzliche artikel: wird mit einer pumpe zum aufblasen und entleeren gel365,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.14,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Myflair Möbel & Accessoires "Titan Trellis, LAGERRÄUMUNG" rechteckig 13 mm Höhe Kurzflor, gewebt, modernes Design, Motiv KreiseBringen Sie mit der Titan Trellis-Kollektion Ordnung und Raffinesse in Ihr Zuhause. Komplizierte geometrische Muster verleihen Ihren Räumlichkeiten Gemütlichkeit aber auch ein Gefühl von Zufriedenheit. Durch seine Farbvielfalt lässt sich der Teppich mit jedem Einrichtungsstil kombinierbar und schafft ein edles, trendiges Ambiente egal, in welchem Zimmer! Durch seine schmutzabweisende Funktion lässt sich der Teppich bei Bedarf mühelos reinigen. Pflegeleicht und für Fußbodenheizungen geeignet. Ihr Wunschteppich kommt eingerollt und verpackt sicher bei Ihnen an. Auspacken - Ausrollen - Fertig!, Maßangaben: Breite: 183 cm, Länge: 274 cm, Höhe: 13 mm, Konfektion: Fixmaß, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Gewicht: 2,5, Farbe & Material: Farbbezeichnung: dunkelgrau/hellgrau, Material: Polypropylen (PP), Rückenmaterial: Jute, Optik/Stil: Design: Retro, gemustert, skandinavisch, Motiv: Kreise, Designerstellungsart: maschinell gewebt, Abschluss der Teppichkante: gekettelt, Ausstattung & Funktionen: Fußbodenheizungsgeeignet: ja, Wendeteppich: nein, Outdoorgeeignet: nein, Rutschhemmend beschichtet: nein, Rutschhemmende Unterlage empfohlen: ja, Pflegehinweis: Pflegehinweise: regelmäßig absaugen, ausklopfen, professionelle Reinigung empfohlen, Wissenswertes: Maschinell gewebter Teppich: Beim Auslegen des Teppichs kann durch das Aufrollen der Teppich etwas wellig erscheinen, dieses legt sich nach kurzer Zeit aus. Sie können dieses etwas beschleunigen wenn Sie den Artikel in gegenläufiger Richtung nochmals aufwickeln., Produktdetails: Markeninformationen: Seit 2007 steht My Flair für Wohnideen, die Stil und Gemütlichkeit verbinden. Inspiriert von internationalen Trends bietet die Marke vielfältige Produkte aus den Bereichen Möbel, Teppiche und Wohnaccessoires – von klassisch-elegant bis modern und zeitlos. My Flair schafft Wohnwelten zum Wohlfühlen – mit Qualität, Design und Liebe zum Detail.nMy Flair steht für trendbewusste Einrichtungsideen. Ob Möbel, Teppiche oder Dekoration – die Marke bringt Design und Behaglichkeit in Ihr Zuhause., Anzahl Teile: 1 Stk., Form: rechteckig, Herstellungsart: maschinell gewebt, Materialzusammensetzung: Obermaterial: 100% Polypropylen72,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.